La Dipres corrigió a la baja su proyección de déficit efectivo para 2026 desde 2,0% a 1,8% del PIB, principalmente gracias a mayores ingresos provenientes de la minería y empresas públicas. El alza del precio del cobre, junto con aportes tributarios más altos de la gran minería privada y mayores transferencias de Codelco, más que compensan los mayores gastos asociados al Plan de Reactivación y Empleo. La deuda bruta se mantendría en 42,7% del PIB. En términos generales, estas cifras lucen alcanzables y son consistentes con nuestra estimación de un déficit cercano a 2,0% del PIB y una deuda algo superior al 43% del PIB.
Sin embargo, el mejor resultado fiscal de 2026 no proviene de un ajuste del gasto. La ejecución presupuestaria a agosto sigue una trayectoria similar a años anteriores y el gasto efectivo crecería 2,4% real. En otras palabras, la mejora fiscal responde, principalmente, a ingresos extraordinarios asociados al ciclo favorable del precio del cobre y a mayores utilidades de empresas públicas, especialmente ENAP.
Para 2027, el Presupuesto contempla un crecimiento del gasto de 1,5% real respecto de la ejecución esperada para el año en curso. El aumento se concentra en inversión, transferencias de capital e intereses, mientras que el gasto en personal se mantiene constante en términos reales y las prestaciones previsionales caen. El escenario supone una expansión del PIB de 3,3%, una inversión que se eleva 8,1% y un precio promedio del cobre de USc 565 por libra.
El balance efectivo proyectado para 2027 alcanza un déficit de 1,8% del PIB y el cíclicamente ajustado en –1,8%. Cabe destacar que el cumplimiento descansa en los nuevos parámetros estructurales: el alza del precio de referencia del cobre (de USc 447 a 537 en moneda de 2027) eleva por sí sola los ingresos estructurales en $1,74 billones (≈0,45% del PIB) respecto del informe anterior.
Por el lado del gasto, varios elementos lucen desafiantes. Mantener congelado el gasto en personal y reducir las prestaciones previsionales contrasta con la ejecución observada en el presente año, donde ambas partidas han superado lo aprobado inicialmente. A ello se suma que el presupuesto de Salud vuelve a considerar recursos inferiores al gasto efectivo esperado para este año, anticipando eventuales reasignaciones durante la ejecución.
Mediano plazo
El marco fiscal 2028-2031 incorpora una trayectoria de crecimiento del PIB significativamente más optimista que la estimada por el comité de expertos para el PIB tendencial no minero. Esto contribuye a reducir la trayectoria proyectada de deuda, principalmente porque aumenta el PIB nominal. Sin embargo, incluso bajo estos supuestos más favorables, el déficit efectivo se mantendría cercano al 2% del PIB.
A pesar de lo anterior, la propia Dipres proyecta déficits estructurales superiores a sus metas durante el período 2028-2030, generando holguras negativas que requerirían medidas correctivas aún no especificadas. En nuestra opinión, esto refleja que el desafío fiscal sigue siendo relevante incluso bajo escenarios de crecimiento relativamente optimistas.
Financiamiento: amortizaciones récord y más rotación de deuda corta
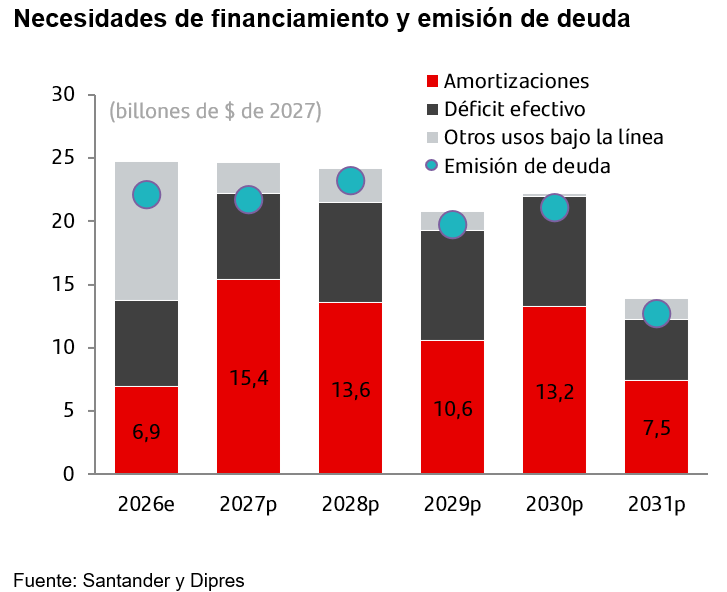
El proyecto solicita autorización para endeudarse por hasta USD 25.000 millones, pero ello no debe confundirse con el aumento efectivo de la deuda. La principal razón detrás de esta elevada autorización es el fuerte incremento de las amortizaciones programadas para 2027, que alcanzan USD 17.400 millones, el mayor nivel contemplado en una Ley de Presupuestos desde al menos 2011 y más del doble de los vencimientos previstos para 2026.
El incremento de las amortizaciones refleja en gran medida el uso intensivo de letras de corto plazo emitidas durante el presente año. Esta estrategia permitió aprovechar tasas más bajas, pero también trasladó vencimientos hacia 2027.
Así, aunque la deuda bruta se mantendría estable en torno a 42,5% del PIB gracias al crecimiento del PIB nominal, el perfil de vencimientos se vuelve más exigente y aumenta la dependencia de condiciones financieras favorables para refinanciar obligaciones. Si esta estrategia se prolonga, las amortizaciones podrían volver a incrementarse significativamente en 2028: 100% de rollover de estas letras implicaría amortizaciones en 2028 en torno a USD 23.000 millones.