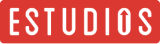
Un importante resultado exhibieron las cifras de actividad sectorial publicados por el INE, aún sin mostrar efectos negativos de la guerra comercial y beneficiados por la baja base de comparación ante disrupciones puntuales el año pasado. En primer lugar, destaca la fuerte expansión de las manufacturas (12% a/a vs. Bloomberg: 6,5%; Santander: 6,8%) incidida principalmente por el componente de alimentos (17,8% a/a) y de productos de papel (14,2% a/a), luego de un mal resultado en junio de 2024. Así, estas tasas de crecimiento serán puntuales y transitorias. En términos desestacionalizados, la actividad manufacturera se expandió un 1,7% m/m.
Desde el comercio, el índice minorista exhibió un resultado por sobre lo esperado del mercado (5,9% a/a vs. Bloomberg: 2,9%; Santander: 4,9%), incidido por las líneas de equipamiento del hogar, consumo diverso y vestuario. En términos desestacionalizados se registró una importante aceleración, con un avance de 3,4% m/m. Por su parte, el componente mayorista se expandió 8,6% a/a, impulsado principalmente por la venta de maquinaria y equipos, línea ligada a la inversión. Con todo, la actividad en su conjunto registró un avance de 7,3% a/a.
Por su parte, la actividad minera exhibió un resultado negativo, con una variación anual de -4,2%, afectado por la mantención en una de las empresas. Con esto, en términos desestacionalizados, el indicador retrocedió 10,6% en el margen. Al igual que en el caso manufacturero, estimamos que este resultado es de carácter transitorio, por lo que esperamos que se revierta en los próximos meses.
Estos resultados apuntan a una importante expansión del Imacec de junio, donde estimamos una variación interanual en torno a 4,3%. Este crecimiento estaría impulsado por la baja base de comparación ante las disrupciones climáticas en junio de 2024 y un factor estacional beneficioso al contar con un día hábil más, además de las sorpresas positivas sectoriales conocidas. Hacia delante, estos factores transitorios dejarían de estar presentes, por lo que observaremos tasas de crecimiento en torno a 2% en los próximos meses. Con todo, a la espera de la publicación de las cifras de Cuentas Nacionales que se conocerán en agosto, y las sorpresas positivas en el último trimestre, ponen un sesgo al alza a nuestra proyección de crecimiento del PIB de 2025, que actualmente estimamos en 2,1%.
Mercado laboral da señales de debilitamiento, ante un empleo que retrocede y desempleo que crece
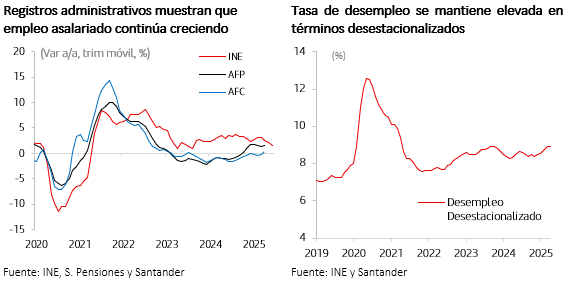
El mercado del trabajo continúa sin dar señales de mejora en el trimestre móvil terminado en junio, donde el empleo mostró un leve retroceso (-7,5 mil puestos desestacionalizado respecto al mes previo), manteniéndose así sin cambios significativos en el último año. Con esto, la tasa de ocupación en términos desestacionalizados retrocede hasta 56,4%, el mínimo del año, mientras la tasa de desempleo desestacionalizada se mantuvo en 8,9%. Estos resultados, de mantenerse en el tiempo, podrían restar fuerza a la recuperación esperada en el consumo privado.
Tal como ha venido ocurriendo en los últimos meses, la debilidad del empleo continúa siendo explicada por el componente de cuenta propia. Por su parte, el empleo asalariado privado continúa exhibiendo una creación de puestos algo por sobre los patrones estacionales habituales, pero no suficiente para compensar la caída en los otros componentes. Registros administrativos apuntan en la misma dirección, donde cotizantes de AFP aumentaron 1,7% a/a en abril, mientras que los cotizantes del seguro de cesantía -que sólo considera sector privado- lo hicieron en 0,7% a/a.
Por sector económico, el empleo en construcción continúa castigado, apuntando a que la debilidad del sector se mantiene. En manufacturas, si bien hay una recuperación en términos interanuales, no se observa una tendencia al alza en lo más reciente. Por su parte, el comercio ha permanecido consistentemente por debajo de los niveles exhibidos el año pasado, y sin mejoras en el margen.