La minuta de la última Reunión de Política Monetaria del Banco Central muestra que la decisión de mantener la Tasa de Política Monetaria (TPM) en 4,5% fue más disputada de lo que sugiere la votación unánime, con un tono marcadamente más restrictivo y explícitamente mencionando que el escenario macroeconómico era particularmente desafiante. A diferencia de marzo y abril, cuando solo algunos Consejeros plantearon la posibilidad de un alza, esta vez todos consideraron plausible tanto mantener como subir la TPM en 25 pb, hasta 4,75%. Según la minuta, un Consejero mencionó que la pregunta ya no era si los riesgos inflacionarios habían aumentado, sino si lo habían hecho lo suficiente para justificar un ajuste preventivo.
La principal disyuntiva estuvo en cuánto anticiparse a estos riesgos. En la discusión de opciones, algunos Consejeros sostuvieron que un alza de 25 pb tenía una base sólida de apoyo, ante el deterioro de las perspectivas inflacionarias, shock de costos y una demanda sin mayores sorpresas, sumado a que llevaría a la TPM real a un nivel coherente con el escenario central del IPoM de septiembre. En tanto, los argumentos para mantener tuvieron matices: es preferible comunicar un alza junto con una guía de trayectoria, lo que puede hacerse con más claridad en el próximo IPoM; los riesgos para la inflación de mediano plazo apuntan en direcciones opuestas; y la credibilidad del Banco permite acomodar shocks transitorios, siempre que se transmita con claridad la mayor preocupación por la inflación.
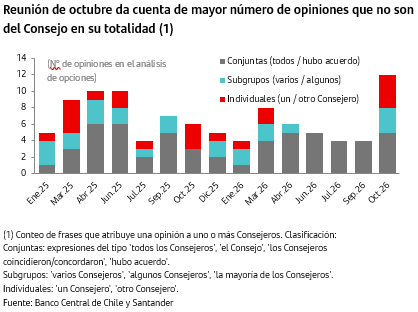
Este escenario más complejo para el manejo monetario también se reflejó en las diversas visiones planteadas en la discusión. A diferencia de las reuniones anteriores, se observa una elevada proporción de opiniones que no provenían del Consejo en su totalidad, sino que de visiones de Consejeros individuales o un subgrupo.
Con todo, la minuta tiene un tono claramente más restrictivo que las de los meses previos. Nuestro escenario base sigue considerando una TPM en 4,5%, apoyado en una actividad estancada, un IPC sin volátiles que permanece contenido, sin mayor evidencia de traspasos, y un mercado laboral que sigue deteriorándose. No obstante, la minuta eleva de manera importante la probabilidad de un alza de 25 pb en la reunión de diciembre, junto con el IPoM, o en enero del próximo año. Esa probabilidad sería mayor si el petróleo no retrocede, el peso se mantiene depreciado, las expectativas inflacionarias a dos años siguen subiendo o la demanda comienza a ganar dinamismo.