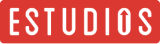
La producción manufacturera tuvo un leve avance anual en diciembre, ubicándose por sobre las expectativas del mercado (0,1% a/a vs. Bloomberg: -0,1%; Santander: -0,5%). En este resultado, la principal incidencia positiva vino por la elaboración de pescados (17,1% a/a; incidencia 1,45pp) y, en segundo lugar, por la fabricación de productos de metal para uso estructural (22,1% a/a; incidencia 0,6pp), gracias a la mayor demanda del sector construcción. En contraste, la principal influencia negativa vino desde el rubro de bebidas (-7,1% a/a; incidencia -0,7pp) por una menor demanda de vino, factor que se arrastra desde ya hace algunos meses.
Por su parte, la producción minera retrocedió 4,8% a/a, a pesar de registrar un incremento en el margen (2,1% m/m desestacionalizado). No obstante, destaca el aumento en la producción de litio (21,2% a/a).
El Índice de Actividad del Comercio al por Menor (IACM) cerró 2025 con un avance anual de 4,5% a/a, bajo las expectativas del mercado (Bloomberg: 5,5%; Santander: 0,8%), con una expansión mensual de 0,2% desestacionalizado. El resultado estuvo impactado, principalmente, por vestuario, productos electrónicos y bienes de consumo diverso y también destaca la venta de autos nuevos (5,1% a/a). El comercio mayorista creció 5,8% a/a, principalmente por la venta de maquinaria y equipos, apuntando a una inversión que se mantiene dinámica. Con esto, el Índice de Actividad del Comercio, se empinó 5,9% a/a.
En base a estas cifras, estimamos que el Imacec de diciembre habría crecido en torno a 1,4% a/a, con lo que el PIB del año cerraría con un avance de 2,2%.
Empleo retoma el crecimiento en diciembre, pero mantiene fragilidades
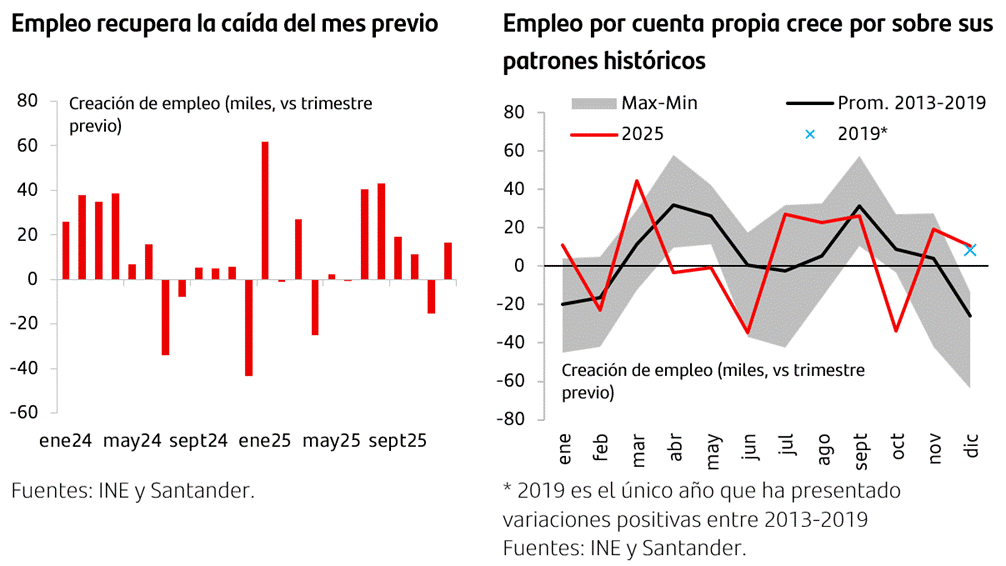
El mercado laboral se recupera en el último trimestre del año con una creación de empleo que más que compensa la caída del mes previo (16,7 mil vs. -12,7 mil previo desestacionalizado). Con esto, alcanza los 9,5 millones de ocupados, 167 mil puestos más respecto de 2024. Así, la tasa de desempleo retrocede hasta 8% (8,4% previo), pero en términos desestacionalizados baja marginalmente hasta 8,5% (8,6% previo), en torno al promedio de los últimos seis meses.
La recuperación del empleo estuvo incidida por un avance del componente por cuenta propia (10,5 mil), por sobre sus patrones estacionales habituales, resultado que está en línea con el aumento en los trabajadores informales. Por su parte, el avance del empleo privado asalariado estuvo en línea con los promedios históricos (77,2 mil).
Los registros administrativos mantienen la tendencia de los meses previos, aunque a un ritmo algo más lento. En el trimestre móvil terminado en octubre, los cotizantes en AFP aumentaron 1,2% interanualmente (1,4% previo). A pesar de esto, respecto del trimestre móvil terminado en octubre de 2019, previo a la pandemia, se registran 330 mil cotizantes más, que contrasta con el aumento de 517 mil reportado por el INE en el mismo período.
Con todo, las cifras dan cuenta de un mercado laboral que revierte la caída del mes previo, aunque con un impulso concentrado en el empleo por cuenta propia, lo que evidencia la fragilidad que aún persiste.