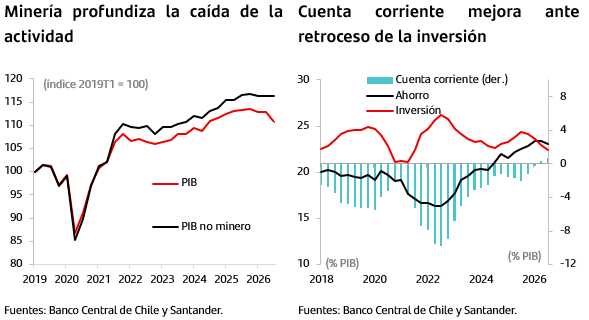
Las Cuentas Nacionales del tercer trimestre mostraron un desempeño de la economía peor de lo que sugería el cierre preliminar de Imacec. El PIB se contrajo 1,1% a/a y cayó 1,8% t/t desestacionalizado, un resultado tres décimas inferiores al anticipado por las cifras preliminares. La baja estuvo determinada principalmente por el fuerte retroceso de la minería, acompañada además por una marcada contracción de la inversión. En contraste, el PIB no minero tuvo un alza de 1,0% a/a, aunque disminuyó 0,2% respecto del trimestre anterior, mostrando que la debilidad no estuvo únicamente asociadas a los sectores de recursos naturales.
Por su parte, el crecimiento del PIB del primer trimestre se revisó desde -0,3% a -0,4% a/a, mientras que el segundo trimestre se corrigió desde -0,2% a 0,0%.
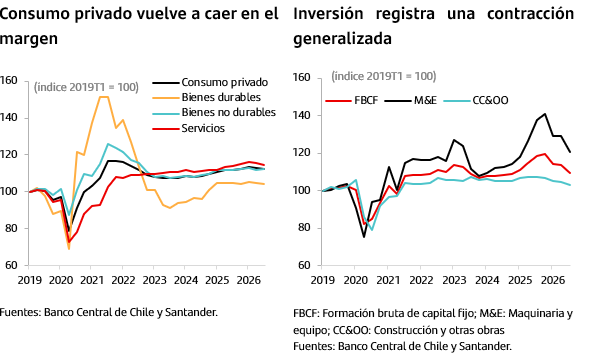
La demanda interna cayó 1,1% a/a, con una contracción de 0,9% t/t desestacionalizado, ante el fuerte deterioro de la inversión y la pérdida de impulso del consumo. La formación bruta de capital fijo (FBCF) retrocedió 6,7% a/a y 3,6% t/t, con bajas en sus dos componentes. La inversión en maquinaria y equipos disminuyó 10,1% a/a y 6,9% t/t, mientras que construcción y otras obras descendió 4,1% a/a y 1,5% t/t. La magnitud de estas caídas contrasta con las buenas perspectivas que hay para el próximo año asociado a grandes proyectos y sugiere esa recuperación podría ser algo más gradual de lo previamente esperado.
El consumo privado aumentó 0,7% a/a, aunque con una moderación respecto de los trimestres previos y una caída de 0,3% t/t desestacionalizado. La baja estuvo asociada a menores gastos en bienes durables, combustibles y algunos servicios, entre ellos restaurantes y hoteles, esparcimiento y transporte. Lo anterior es reflejo del deterioro de sus fundamentales que se dio a partir del segundo trimestre: aumento de la inflación y, por lo tanto, erosión del ingreso disponible, expectativas en terreno pesimista y malas cifras del mercado laboral. El consumo de gobierno, en tanto, aumentó 2,1% a/a, impulsado principalmente por un mayor gasto en salud.
En el sector externo, las exportaciones de bienes y servicios disminuyeron 0,6% a/a, principalmente por los menores envíos de cobre y el retroceso del turismo, pero que se vieron compensadas por mayores exportaciones del sector agrícola. Mientras que las importaciones cayeron 0,4%, afectadas por las menores internaciones de maquinaria industrial, asociadas a la inversión. Finalmente, la cuenta corriente registró un déficit de US$2.227 millones durante el trimestre, pero acumuló un superávit equivalente a 0,7% del PIB en doce meses.
A nivel sectorial, la actividad mostró un desempeño heterogéneo, con un fuerte retroceso de la minería de 14,7% a/a y 12,9% t/t desestacionalizado, afectada por una menor producción de cobre debido a menores leyes del mineral, mantenciones y condiciones climáticas adversas. La construcción, por su parte, cayó 5,0% a/a, producto de una menor actividad tanto en edificación como en obras de ingeniería, estas últimas afectadas por el término de proyectos mineros y sanitarios. En contraste, el sector agropecuario-silvícola creció 10,2% a/a, pesca 7,1%, EGA 6,0% y comercio 2,2%.
Con todo, las cifras confirman que la economía se debilitó significativamente durante el tercer trimestre. Si bien una parte importante de la contracción responde a factores de oferta en la minería, la caída de la inversión, la construcción y el PIB no minero en el margen muestra un deterioro más amplio que el observado durante la primera mitad del año. Si bien el consumo registró avances interanuales, su desaceleración refleja una debilidad que podría extenderse por más tiempo. Estas cifras confirman nuestro sesgo de un PIB negativo para el año.